提案改变了什么:先修供给,再等待收入开关
这次提案不能简单理解为“ENA 开始回购”。它同时改了投资人锁仓的时间形状,并把未来回购与 USDe 的 14 日平均供应绑定。
供给侧
- 基金会回购部分过去卖出 ENA 的种子轮锁仓;数量、价格和地址未披露。
- 未被回购的原投资人剩余仓位从 2026-10-05 起集中解除限制,不再按原月度节奏释放。
- 团队继续原归属安排;StablecoinX 约 30.29 亿枚 ENA 不走这条日历。
价值捕获侧
- 协议毛收益只有在供应跨过门槛后,才按档位切一部分给 ENA 回购。
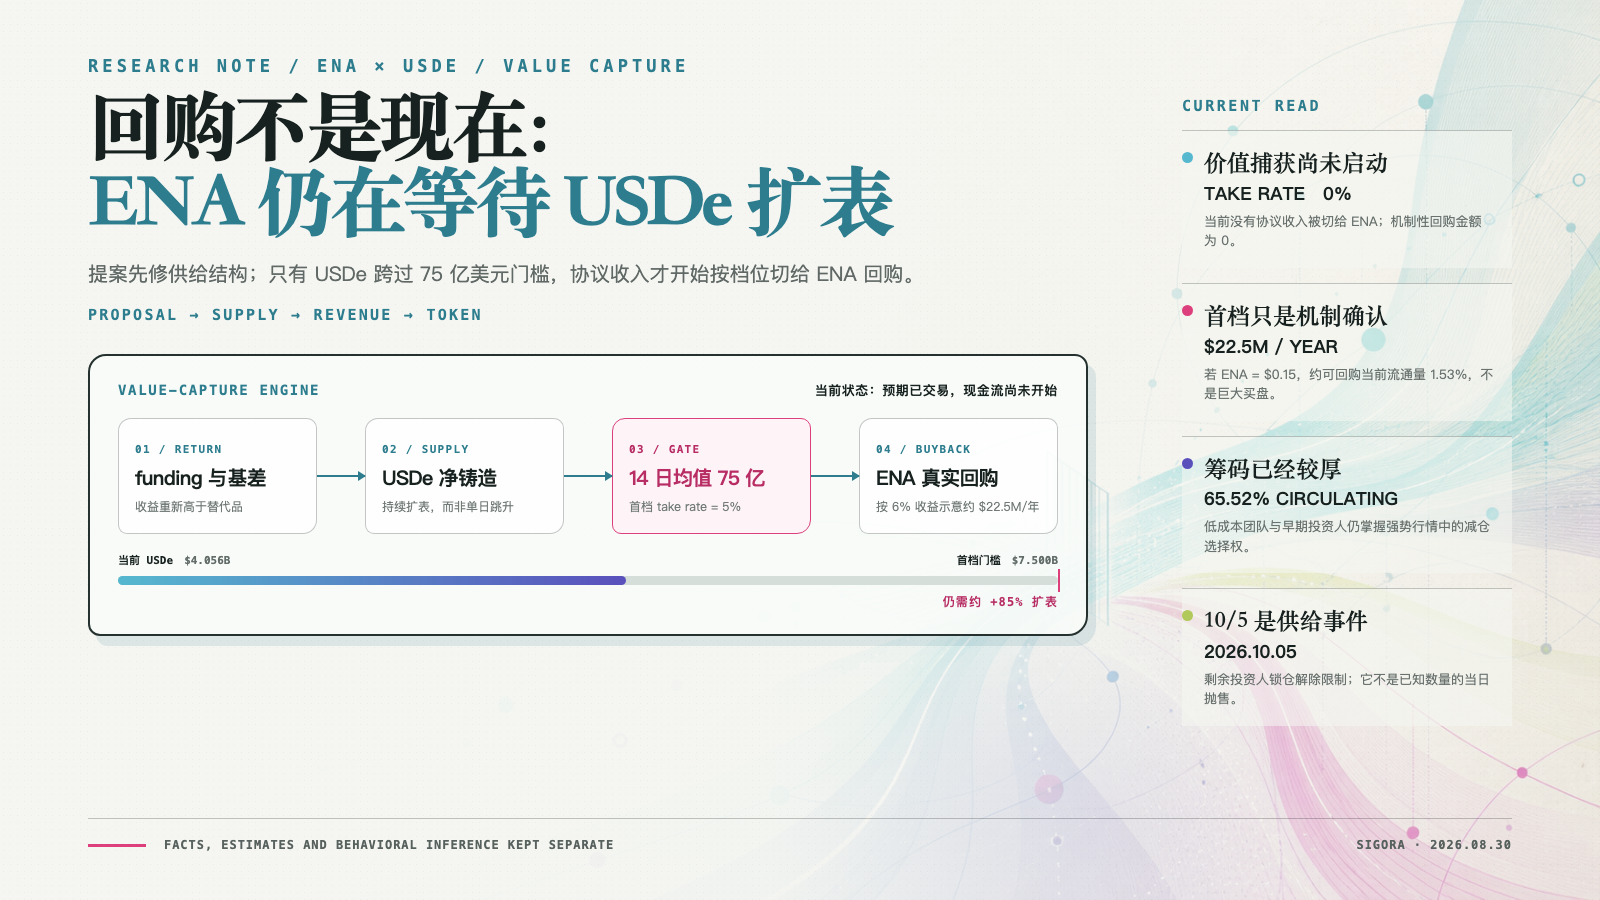
- 当前 take rate = 0%:没有协议收入被切给 ENA,机制性回购金额为 0。
- 因此当前价格交易的是未来现金流的可能性,不是已发生的回购。
| 14 日平均 USDe | 毛收入抽取比例 | 按 6% 运行收益的年回购示意 |
|---|---|---|
| 75 亿美元 | 5% | 2,250 万美元 |
| 100 亿美元 | 10% | 6,000 万美元 |
| 150 亿美元 | 15% | 1.35 亿美元 |
| 200 亿美元 | 20% | 2.40 亿美元 |
75 亿美元是回购开关的第一道门,不是“USDe 已经达到的规模”。按当前约 40.56 亿美元计算,还需净增约 35 亿美元,约 +85%。
这也是为什么“达到 75 亿”更像机制确认,而不是足以单独改变供给的巨大买盘。ENA 价格越高,同样的美元回购能买到的代币越少。
Hayes 的“有人来借美元”:基差交易可能重新接通
Arthur Hayes 说 OTC 经纪开始询问借美元,利率仍然太低。这句话的价值不在于它已经证明牛市,而在于它捕捉到一条与 Ethena 收益引擎相同的管道:机构借美元买现货、做期货或永续空头,对冲后赚取基差和资金费率。
- 询价不等于成交;Hayes 自己也说利率仍低,说明规模尚小。
- 机构可以自己做 basis,不必把钱铸成 USDe;因此这是先行指标,不是当期收入。
- 真正的确认是 funding / 基差连续改善、sUSDe 净收益重新高于替代品、USDe 净铸造持续为正。
实际上是谁在铸造 USDe:不是“所有稳定币用户”
USDe 的需求不是 USDT/USDC 的同义替代。它吸引的是愿意用收益、抵押和交易入口换取额外回报的资金,而不是只想持有美元支付工具的人。
收益型资金
把稳定币换成 USDe,再质押成 sUSDe,接受协议和交易对手风险,换取基差、资金费率和储备收益。
DeFi 循环资金
在 Aave、Pendle、Morpho 等市场把 sUSDe / PT-sUSDe 当抵押品或收益腿,放大资本效率。
交易所与机构渠道
Binance、Coinbase、Solana 生态和机构额度提供入口;优势是可组合性和收益分发,不是支付网络规模。
因此,USDe 要回到 75 亿美元,靠的不是“大家把 USDT 换过来”这么简单,而是基差回报足够高、DeFi 循环重新开放、机构入口真正产生持续余额。
ENA 的基本面:看协议留下多少,而不是只看毛费用
投资上最重要的问题不是“协议产生过多少收益”,而是这些收益中有多少最终留在协议层、未来又有多少能被 fee switch 分配给 ENA。
| 口径 | 当前数字 | 对 ENA 的含义 |
|---|---|---|
| DeFiLlama 近 30 日毛费用 | 约 1,523 万美元 | 背仓、铸造等业务的毛收益规模;不是 ENA 可直接得到的现金。 |
| DeFiLlama 近 30 日协议收入 | 约 2.86 万美元 | 数据提供方追踪到的协议/金库留存口径,接近当前未开 fee switch 时的留存。 |
| 过去一年协议收入年化 | 约 531 万美元 | 用来判断持续性,但不能与 30 日数字直接相除。 |
| 官方分配流速年化 | 约 1.75 亿美元 | 主要分配给 sUSDe、合作伙伴和流动性渠道,不等于 ENA 收入。 |
结论:USDe 规模大,不等于 ENA 已经获得同等规模现金流。当前 take rate 为 0%,所以 ENA 的价值捕获仍停留在“未来可能分配”的阶段;后续要看真实回购交易,而不是只看提案中的示意数字。
筹码地图:低成本持有人决定上涨时谁会卖
ENA 总供应 150 亿枚,当前流通约 98.281 亿枚,占 65.52%;TGE 以来净增加流通约 84.031 亿枚。Top 10 约占总量 59.30%,Top 100 约 89.88%,但其中混有锁仓合约、交易所托管、金库和质押地址。
| 群体 | 状态 | 估算成本 | 更可能的行为 |
|---|---|---|---|
| 团队 / 核心贡献者 | 配额 45 亿,长期归属 | $0–0.01(估算) | 没有成本压力,强势行情有持续减仓选择权。 |
| 2023 种子投资人 | 早期低成本筹码 | $0.01–0.04(低置信度估算) | 深度浮盈,等待流动性和更高估值,不是被迫卖出。 |
| 2024 战略轮 | SAFE / 权证,约 $300M 公司估值 | $0.02–0.08(低置信度估算) | 安全垫很厚,10/5 后是否卖取决于价格与流动性。 |
| StablecoinX 第一批 | 约 12.3189 亿枚,锁仓 | $0.21056(合同价) | 价格低于成本附近时,短期不是自然卖方。 |
| StablecoinX 第二批 | 约 9.1434 亿枚,锁仓 | $0.29(合同价) | 更像中期金库;价格接近或超过成本后再平衡动机增强。 |
| 空投与近期二级买家 | 多次换手,成本分化 | 空投约 $0;近期约 $0.115–0.149(估算) | 空投剩余可随时兑现;追涨盘最依赖价格延续。 |
接下来可能出现的路径
| 路径 | 需要发生什么 | 价格如何传导 | 证伪点 |
|---|---|---|---|
| 叙事先行 | 提案、Hayes、10/5 形成注意力 | 价格与 OI 先涨,基本面滞后 | USDe 继续在 40 亿美元附近横盘 |
| 温和扩表 | funding 改善,USDe 走向 60–90 亿美元 | 首档回购预期变成小额真实回购 | 净铸造转负,DeFi 循环不恢复 |
| 强牛扩表 | USDe 回到 100–150 亿美元,take 10–15% | 供应、留存收入和回购同步重估 | funding 回落或去杠杆使供应快速收缩 |
| 供给压制 | 10/5 后投资人或团队转入交易所 | 上涨被新增卖压吸收 | 解锁后地址不动、现货承接增强 |
| 估值泡沫 | 市场给 MC / USDe 1 倍以上 | 可能出现远高于基本面的情绪价格 | 供应和收入无法维持,倍数快速收缩 |
接下来只需要记录这些数据
- USDe 14 日平均供应:是否真正越过 75 亿美元,而不是单日跳升。
- 净铸造:是否连续数周为正;单批交易只能说明短期流量。
- 收益差:funding、基差和 sUSDe 净收益是否持续高于替代品。
- DeFi 循环:Aave、Pendle、Morpho 的 USDe 抵押与杠杆是否同步扩大。
- 10/5 后地址行为:剩余投资人筹码是否转入交易所,还是留在托管/锁仓地址。
- 真实回购:是否出现链上回购交易,实际采用毛收入还是净收入口径。
本文把可验证数字、估算区间和行为推断分开。未知数据不会因为写出更多小数点就变成事实;后续更新应只修改发生变化的那一层。